No todo mensaje del SAT significa lo mismo
Antonio Nazar Sol
Una carta invitación, un requerimiento y una notificación pueden parecer similares, pero sus efectos jurídicos no son iguales. Antes de contestar, pagar o enviar información, conviene identificar exactamente qué documento recibió el contribuyente.
Recibir un correo electrónico, un mensaje en el Buzón Tributario o un documento proveniente del Servicio de Administración Tributaria suele provocar la misma reacción: preocupación.
La primera pregunta suele ser: “¿Tengo un problema con el SAT?”


Pero hay una distinción fundamental: no todo documento que envía la autoridad fiscal constituye una determinación de un adeudo ni tiene las mismas consecuencias jurídicas.
Por eso, antes de responder impulsivamente, pagar una cantidad o proporcionar información, lo primero es identificar qué tipo de acto tenemos enfrente y qué pretende la autoridad con él.
Primero: no responder por miedo
Una de las equivocaciones más frecuentes es asumir que cualquier comunicación del SAT significa que existe una infracción o un crédito fiscal.
No necesariamente.
El SAT puede enviar comunicaciones para informar, invitar al cumplimiento, solicitar información o requerir formalmente determinadas actuaciones. También puede notificar actos administrativos que sí produzcan consecuencias jurídicas importantes.
La diferencia no siempre está en el asunto del correo o en la apariencia del documento. Está en su contenido, fundamento, finalidad y efectos.
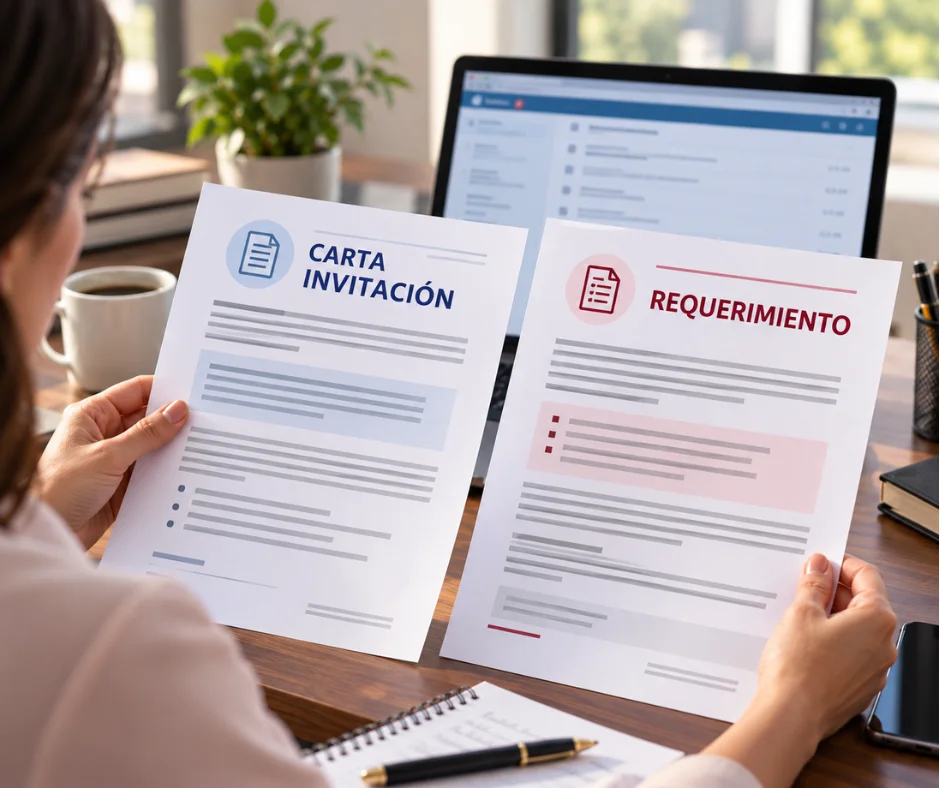
Una carta invitación no es lo mismo que un requerimiento
La llamada carta invitación suele utilizarse para comunicar al contribuyente que, de acuerdo con determinada información que posee la autoridad, existe alguna situación que convendría revisar o regularizar.
Por ejemplo, puede relacionarse con declaraciones aparentemente omitidas, diferencias detectadas entre información disponible para el SAT y la presentada por el contribuyente, o determinadas obligaciones fiscales.
El propio SAT contempla mecanismos para aclarar requerimientos, cartas invitación o comunicados cuando el contribuyente considera que la información no corresponde con su situación fiscal. SAT
Esto es importante porque una invitación no debe confundirse automáticamente con una resolución mediante la cual la autoridad ya determinó un crédito fiscal.

El requerimiento merece otra atención
Un requerimiento tiene una naturaleza distinta.
Aquí la autoridad puede estar solicitando formalmente al contribuyente que presente información, documentación, declaraciones o que acredite el cumplimiento de determinada obligación.
Por eso hay que revisar con especial cuidado qué se está solicitando, por qué se solicita y cuál es el plazo concedido para atenderlo.
El SAT establece, por ejemplo, un plazo de 15 días posteriores a la recepción para aclarar determinados requerimientos de obligaciones omitidas.
Dejar pasar el tiempo pensando que se trata simplemente de “un aviso” puede ser un error costoso.
Y después está la notificación
La palabra “notificación” puede generar cierta confusión.
Una notificación no necesariamente es el problema en sí mismo. Es, en términos generales, el medio mediante el cual la autoridad hace del conocimiento del contribuyente determinado acto.
Pero aquí aparece un punto fundamental: la fecha en que una notificación surte efectos puede ser determinante para el cómputo de plazos.
Por eso nunca conviene ignorar una notificación simplemente porque “todavía no me están cobrando”.
El documento que sí puede cambiar el escenario
Hay comunicaciones que pueden contener un acto administrativo con consecuencias fiscales relevantes.
Una determinación de un crédito fiscal, una multa, una resolución derivada de facultades de comprobación o determinados actos dentro de un procedimiento pueden colocar al contribuyente frente a plazos y medios de defensa que deben analizarse cuidadosamente.
En estos casos, la pregunta ya no es solamente:
“¿Qué quiere el SAT?”
También hay que preguntarse:
“¿Qué efectos jurídicos produce este documento y qué plazo tengo para actuar?”
Esa diferencia puede ser decisiva.
CINCO COSAS QUE DEBES REVISAR
Antes de contestar cualquier comunicación del SAT, conviene detenerse unos minutos y revisar:
1. Quién la emite.
Identifica la autoridad y el área que aparece en el documento.
2. Qué documento recibiste.
No es lo mismo una carta invitación, un comunicado, un requerimiento o una resolución.
3. Qué te están solicitando.
Lee con precisión qué información, documentación, declaración o actuación pretende la autoridad.
4. El fundamento legal.
Revisa las disposiciones que la autoridad cita para sustentar su actuación.
5. El plazo.
Este punto es particularmente importante. Determina desde cuándo se cuenta y qué consecuencias puede tener dejarlo transcurrir.
No entregues información sin revisar primero
Otro error frecuente consiste en responder inmediatamente proporcionando toda la información disponible.
La intención puede ser buena: “quiero demostrar que estoy cumpliendo”.
Sin embargo, la información que se entrega a la autoridad debe ser congruente, completa y previamente revisada.
Antes de enviar declaraciones, contratos, estados de cuenta, CFDI, papeles de trabajo o cualquier otra documentación, conviene determinar exactamente qué está solicitando la autoridad y cuál es el contexto de la comunicación.
Responder rápido no siempre significa responder correctamente.
Tampoco pagues automáticamente
Cuando una comunicación menciona una cantidad de dinero, la reacción natural puede ser pagar para evitar problemas.
Pero antes conviene preguntarse:
¿La cantidad está efectivamente determinada?
¿De dónde proviene?
¿Corresponde al contribuyente?
¿El periodo señalado es correcto?
¿Ya fue pagada anteriormente?
¿Existe alguna declaración, compensación, aclaración o antecedente que deba revisarse?
Pagar sin analizar puede resolver una situación en determinados casos, pero en otros puede significar actuar antes de comprobar si la información de la autoridad es correcta.
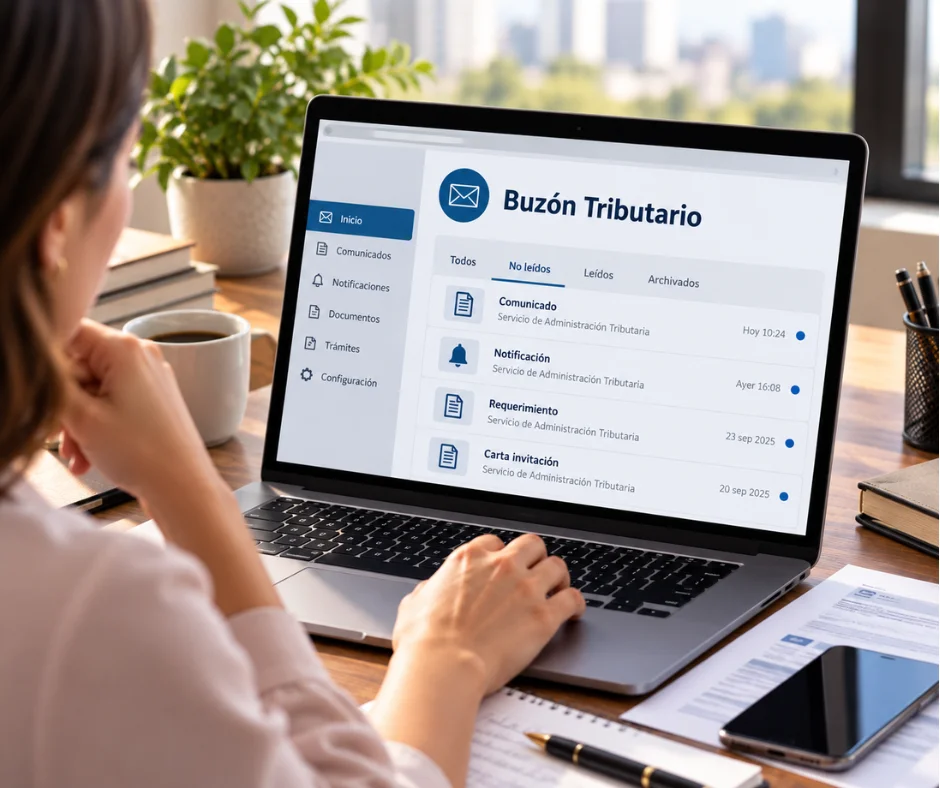
El Buzón Tributario no debe ignorarse
En la actualidad, la comunicación fiscal electrónica forma parte de la relación cotidiana entre contribuyentes y autoridades.
El SAT contempla el Buzón Tributario como un medio para recibir comunicaciones y realizar diversos trámites, y establece mecanismos relacionados con los medios de contacto registrados.
Por eso, revisar periódicamente el Buzón Tributario y conservar los documentos y acuses correspondientes no es una cuestión menor.
La prevención fiscal comienza muchas veces antes de que exista un problema.
Una buena respuesta empieza antes de contestar
Frente a una comunicación del SAT, la pregunta correcta no siempre es:
“¿Cómo contesto?”
Muchas veces debería ser:
“¿Qué estoy recibiendo exactamente y qué consecuencias puede producir?”
Ese pequeño cambio de perspectiva puede evitar respuestas precipitadas, pagos innecesarios, omisiones de plazos o la entrega de información sin un análisis previo.

Revisar periódicamente el Buzón Tributario permite identificar comunicaciones y notificaciones que pueden requerir atención. Conservar los documentos y acuses, y verificar qué se recibió antes de actuar, forma parte de una buena prevención fiscal.
La regla más sencilla
Cuando llegue un mensaje del SAT, no lo ignores, pero tampoco entres en pánico.
-Descarga el documento completo.
-Revisa la fecha.
-Identifica la autoridad emisora.
-Lee qué se solicita.
-Verifica el fundamento.
-Revisa el plazo.
Y, antes de responder, analiza si la información de la autoridad coincide realmente con tu situación fiscal.
Porque en materia fiscal, entender qué documento tienes enfrente puede ser tan importante como saber cómo responderlo.
Una comunicación del SAT no debe provocar miedo. Debe provocar revisión.
Este artículo tiene fines informativos y de cultura fiscal. La estrategia para atender una comunicación concreta debe determinarse a partir del contenido del documento, los antecedentes del contribuyente y los plazos aplicables.
¿Te gusta lo que lees? Elige La Calle Rosa como una de tus fuentes preferidas en Google


La Mulata de Córdoba: la mujer que escapó en un barco dibujado

¿Tienes adeudos o declaraciones pendientes con el SAT?


Checo vuelve a Bakú con mejoras y el nuevo motor Ferrari en la mira

Donatella Versace tiene 71 años y acaba de empezar de nuevo


La Mulata de Córdoba: la mujer que escapó en un barco dibujado